Cum a scăpat „Ginel”, finul lui Ionel Arsene, de 7 ani de închisoare pentru evaziune fiscală: DIICOT nu a formulat apel, iar ANAF nu a invocat decizia CJUE în dosarul de amploare privind prejudiciul de la Neamț
 RedactiaScutul
3 min
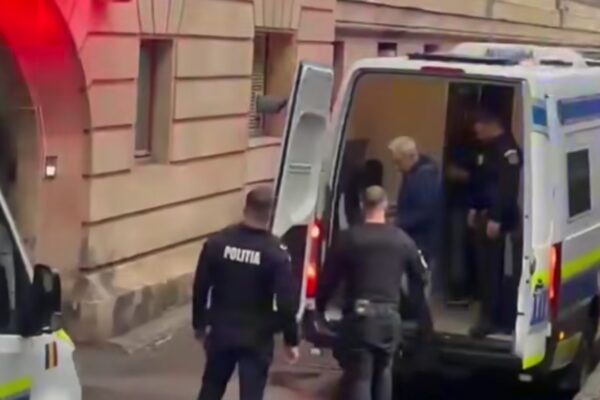
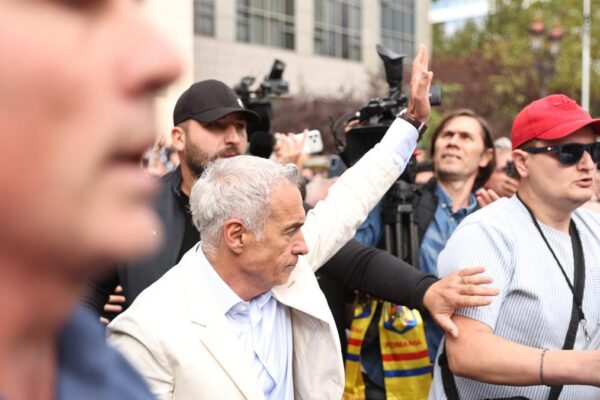
Curtea de Apel Suceava a pronunțat o decizie definitivă prin care omul de afaceri Gheorghe Gh. Vlasie, cunoscut în spațiul public drept Ginel și recunoscut ca fiind finul fostului președinte al Consiliului Județean Neamț, Ionel Arsene, a scăpat de o condamnare de 7 ani de închisoare cu executare pentru evaziune fiscală în formă continuată. Dosarul, instrumentat inițial de DIICOT Neamț și trimis în judecată în anul 2016, s-a soldat cu încetarea procesului penal ca urmare a împlinirii termenului de prescripție a răspunderii penale.
Cazul are la bază acuzații legate de achiziționarea frauduloasă a unui utilaj la un preț supraevaluat considerabil – mai exact, un excavator în valoare de aproximativ 1.800 de euro cumpărat prin intermediul firmei administrată de Vlasie cu peste 90.000 de euro, având drept scop diminuarea ilegală a bazei impozabile. Prejudiciul total imputat în cauză s-a ridicat la aproape 190.000 de euro. În decembrie 2023, Tribunalul Neamț îl găsise vinovat pe Ginel și îl condamnase la 7 ani de detenție, orientându-se spre minimul special prevăzut de lege pentru un astfel de prejudiciu (care atrăgea limite de pedeapsă între 7 și 13 ani), în considerarea faptului că prejudiciul fusese recuperat integral până la finalul cercetării judecătorești.
Instanța de fond a avertizat încă de la momentul respectiv că judecarea apelului se va desfășura contratimp, având în vedere că termenele de prescripție urmau să se împlinească la sfârșitul anului 2024. Cu toate acestea, salvarea inculpatului din punct de vedere juridic a fost favorizată de doi factori procedurali majori evidențiați în motivarea Curții de Apel Suceava. Pe de o parte, DIICOT Neamț nu a formulat apel împotriva sentinței pronunțate de Tribunalul Neamț, limitându-se la căile de atac exercitate de inculpați și de părțile responsabili civilmente. Pe de altă parte, Agenția Națională de Administrare Fiscală (ANAF), deși a atacat hotărârea, s-a concentrat exclusiv pe aspecte legate de latura civilă și recuperarea sumelor, fără a formula critici substanțiale și fără a invoca jurisprudența europeană recentă.
În plus, instanța de apel a reținut că nu a putut lua în discuție aplicarea deciziei Curții de Justiție a Uniunii Europene (CJUE) pronunțate în iulie 2026 în cauza referitoare la prescripția faptelor de evaziune fiscală și fraudă gravă care depășesc pragul de 50.000 de euro. Deoarece Ministerul Public nu a exercitat apel în defavoarea inculpaților, iar ANAF nu a ridicat aceste aspecte prin motive formulate în acest sens, aplicarea unei interpretări defavorabile ar fi încălcat principiul care interzice agravearea situației în propriul apel (non reformatio in pejus). Astfel, Curtea de Apel Suceava a constatat împlinirea termenului de prescripție și a dispus încetarea procesului penal pentru Vlasie și ceilalți inculpați implicați.
Adaugă-ne ca sursă preferată în Google